
 搜索
渭南地处黄河中游、关中平原东部,拥有453万常住人口,是陕西第二人口大市,素有“粮仓”“棉库”之称。GDP一半以上来自与土地打交道的产业——白水苹果、大荔冬枣、蒲城酥梨、富平柿饼、富平羊乳、韩城肉鸭,一县一品,皆是招牌。
2026年10月末,陕西省银行业协会组织“深耕地方经济沃土 谱写高质量发展新篇”主题成果媒体地市行调研宣传活动走进渭南,深入澄城、富平、韩城、蒲城等地走访调研。
农发行陕西省分行、农行陕西省分行、中行陕西省分行、邮储银行陕西省分行、光大银行西安分行、渤海银行西安分行、长安银行、西安银行、北京银行西安分行、陕西农信等十余家银行机构的一线案例,共同拼出一幅金融赋能农业大市,“点石成金”的美好蓝图。
截至2025年三季度末,渭南全市涉农贷款余额达1130亿元,绿色贷款余额287亿元,普惠型小微企业贷款余额突破500亿元、贷款利率较年初下降0.8个百分点;今年以来全市累计走访经营主体38.82万户,召开“政银企”对接会20余场。数据背后,是一场从“抵押崇拜”走向“经营信任”的信贷革命。
服务创新:从“看流水“到“看资产”重塑农业授信逻辑
农业主体贷款难,难在传统银行眼里“没东西可押”。渭南银行业的破题,是从改写授信评价逻辑开始的。
农行渭南澄城支行的做法颇有代表性。2026年初,在为种植大户侯师傅办理13万元惠农农资贷款时,系统自动筛除了他大量通过微信转账完成的经营往来,可认定的有效收入严重不足,可贷额度远不够其果园生产投入。
发现问题后,支行没有沿用老办法,而是对接省分行专题研究,以“果树生物资产”替代银行流水作为授信核心依据,跳出“唯流水”评判经营实力的框架——种植大户有产业、有收益、却没有传统流水,也能拿到与经营实力匹配的贷款。这一评价逻辑的革新,正是农业金融从“看砖头、看流水”转向“看资产、看经营”的缩影。
西安银行渭南分行则把服务触角伸向了产业链上获得金融支持的群体——奶山羊代购员。这些个体经营者没有规范财务报表、没有固定资产抵押物、经营流水季节性波动大,难以获得信贷资金支持,一定程度上制约了业务拓展。
该行创新推出“惠农乐—奶农贷”,打破对企业资质、固定资产抵押、规范财报的硬性要求,向这类本土流通主体精准投放资金,打通奶山羊产销流通的关键一环。
邮储银行渭南市分行则用整村授信把信用送进村里。依托“信用村+信用户”体系,全市累计建成信用村1316个、评定信用户5.9万户,实现乡镇全覆盖,农户足不出村即可申请纯信用线上产品、最快当天到账。监管层面同样在扫清堵点:针对科技型轻资产企业,建行渭南分行取消了他行授信不得超过1000万元的限制,交行线上审批平均缩短至2小时以内,邮储设立民营企业审查绿色通道、审批时效缩短20%。当授信不再唯抵押、唯流水,渭南农业的“毛细血管”才真正被金融打通。
服务创新的另一条路径,是把金融嵌入现代农业经营方式。澄城县金丰公社是本土成长起来的现代农业社会化服务平台,已建成村级服务站点219个、吸纳社员8900名,托管果园20800亩、大田耕地10580亩,并配齐大型耕种、植保、收割等全套农机设备,让“种地变得省心省力”。
农业产业周期长、投入大、回款慢,农行渭南澄城支行主动靠前、上门对接,深入田间地头实地调研,依托创新涉农授信政策搭建专属惠农合作渠道,截至2026年9月累计投放惠农农资贷款1591万元,资金精准直达金丰公社及众多种植农户,用于果树管护、种子化肥采购、农机维修保养等关键环节——规模化、集约化、科学化的现代农业服务,因为有了金融支撑才真正落地。这套“果树生物资产授信+土地托管+现代农机”的组合,正是农业授信从“重抵押”走向“重经营”的又一次实践。
精准输血:一条粮食产业链上的“闭环金融”
“民以食为天,粮以安为先。”渭南承载着守稳“关中粮仓”的使命,而粮食产业的金融支持,最见功力的是“精准”二字——从一粒种子到一袋商品粮,每一环都要有钱可借、有钱好借。
种粮大户张树荣是富平县规模化种植小麦的典型代表。他最关心的两件事,也是渭南广大粮农的共性诉求:卖粮后钱能不能马上到手、怕“打白条拖账款”;扩大种植、买农资时贷款能不能方便快捷。
邮储银行渭南市分行据此构建“种粮—收购—储粮—销售”闭环服务体系:生产端,客户经理携带移动展业设备下沉网格、把柜台搬到田间地头,2026年累计投放春耕备耕贷款3.3亿元,其中支持粮食生产1.2亿元;收购端,每年4月即启动夏收专项机制、单列信贷额度,主推“U粮易贷”纯信用产品,随借随还;结算端,依托“陕粮e点通”数字化平台推行“过磅—计价—结算”一体化资金闭环,收购款不经中间账户、直接划转至售粮农户个人账户,手机即时到账,杜绝“打白条”。
2026年夏收期间,该行累计投放夏粮收购贷款6亿元,惠及农户及收购主体1500余户,“陕粮e点通”累计交易6095万元。
澄城县鸿源农业发展有限公司,则是一家典型的“从零起步、银行陪着长大”的粮食流通企业。公司鲁总2008年从自家小院晾晒起步,没有仓储烘干设施、收粮少存粮短,利润微薄。2024年,中行渭南分行创新推出“粮商贷”,以“信用+抵质押+担保”综合授信,首年为其发放300万元;2025年秋连续阴雨致玉米易霉变,分行青年突击队实地走访、把贷款用途从单一收购扩大至烘干塔等农用设施改造,授信增至350万元,企业随即配套300吨、800吨烘干塔各一座,日烘干湿粮能力达1700吨;2026年授信再提至600万元、总库容将提升至6万吨,企业成长为集规模化收储、现代化烘干、专业化贸易于一体的区域大型粮食经营企业。
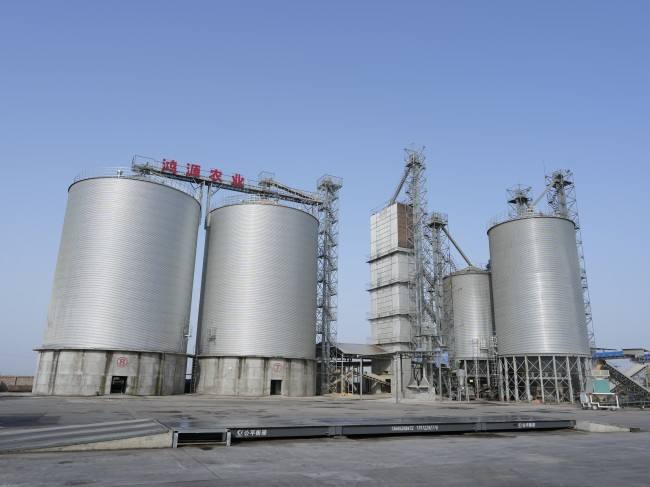
澄城县鸿源农业发展有限公司粮食仓储基地
邮储银行同样深耕这一主体,通过“流动资金贷款+信用e贷”累计投放11笔、4100万元,专项保障收购旺季“有钱收粮”。中行自粮食产业综合项目开展以来,已累计投放376户、贷款金额3.7亿元,并因地制宜推出“苹果贷”“酥梨贷”“花椒贷”“奶山羊贷”“柿子贷”等9个区域性特色产品。一条粮食产业链,就这样被多家银行“接力输血”,串起了种粮、收储、烘干、贸易的全链条。
激活科创与绿色:传统农城向新质生产力跃迁
农业是渭南的基本盘,却不是唯一增量。调研中,一批银行正把金融活水引向科技与绿色产业,推动这座农业大市向新质生产力跃迁。
渤海银行西安分行以“科技+普惠”双轮驱动服务渭南新材料产业:一端,参与总投资4.3亿元的固定资产银团贷款,向陕西吉利科技旗下“年产45万吨电子化学品及精细化学品生产基地”专项申报1.5亿元、期限84个月的银团额度,产品直供三星、隆基、彩虹等行业龙头,填补西北高纯湿电子化学品规模化供应缺口;另一端,向同在蒲城渭北煤化工业园区的驭腾新材料——深耕表面活性剂、精细化工助剂及医药中间体的高新技术、专精特新企业,打破“唯抵押论”,重点评估其自主研发能力、专利储备与订单稳定性,投放普惠贷款100万元,破解其技术攻关期流动资金压力。
氢能赛道同样亮点纷呈。陕西旭强瑞清洁能源集团是省级氢能产业链“链主”企业,长安银行渭南分行打破传统抵押思维,将企业核心技术专利、无形资产、预期环境效益纳入授信评估,投放1亿元绿色信贷,支持氢能重卡采购、加氢站运维、新一代燃料电池堆研发;光大银行西安分行为其开辟绿色通道,三个工作日完成3000万元授信审批、两个工作日完成投放,并给予FTP减点优惠,资金专项用于采购LNG生产原材料。据测算,随着“韩城—西安氢能走廊”商业化运营,项目年减碳量将超过15000吨。

旭强瑞清洁能源集团生产作业区
绿色金融还下沉到了村里。农发行渭南市分行以“当先导、补短板、逆周期”的政策性职能,为临渭区(镇区)光储充新能源项目配置农村能源网络建设贷款3.95亿元、已投放2.17亿元,规划建设充电桩935个、分布式光伏总装机48.8兆瓦,把“光伏+储能+充电”一体化模式布局到乡镇;陕西农信澄城联社则以“三秦光伏贷”支持蔺庄河村集体利用农户闲置屋顶建分布式光伏,发放733.68万元、期限最长18年,装机2403.54千瓦、覆盖46户,测算农户单户贷款期间年收益0.3—0.4万元、贷款结清后约1.1万元,村集体年分红最多可增至26—28万元。
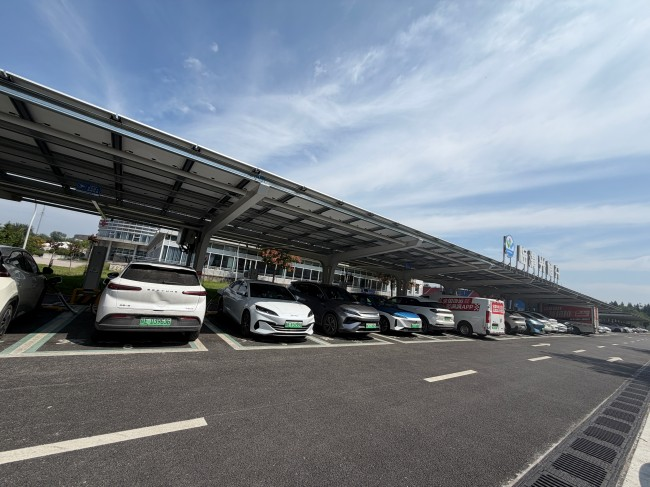
临渭区光储充项目
作为首批试点村之一,蔺庄河村的这笔账,正是澄城联社推进“三秦光伏贷”落地的一个具体缩影。以点带面,从一村试点走向全市推广,首批5个试点村已全部并网发电,实现收入353万元;目前澄城联社已与37个村集体签订光伏安装项目合作意向,形成“屋顶发电、并网售电、收益分红”的长效联农带农机制。农业大市的新质生产力,正从田间、屋顶和加氢站上生长出来。
银企互助与合规:龙头牵引、机制护航
金融赋能能否持久,既靠服务的温度,也靠机制的厚度。渭南银行业的样本里,龙头带动与陪伴式服务、合规底线与制度保障并行不悖。
农业龙头的“乘数效应”在韩城尤为明显。陕西富强宏图牧业是国家级农业产业化重点龙头企业、省级家禽产业链“链主”企业,2025年肉鸭全产业链综合产值5.4亿元。
北京银行西安分行从2023年首笔200万元流动资金贷款起步,到2025年匹配“乡村振兴龙头贷”追加800万元、合计授信1000万元,专项支持其出口备案基地改造、冷链运输升级和海外市场开拓——2026年4月,首批2000只北京烤鸭坯顺利供港,实现韩城肉鸭产品出口零的突破。通过“公司+基地+农户”模式,企业辐射周边8个镇办、带动1000余人稳定就业,把产业增值收益传导给农户与村集体,实现“贷动一个龙头、带动一串产业、富裕一方百姓”。
农行富平县支行同样深耕千亿级奶山羊产业链,向链主企业红星美羚精准投放4000万元流动资金贷款、专项用于生鲜羊乳收购,杜绝“奶贱伤农”,带动养殖户户均年增收超万元、辐射相关产业产值超5亿元、提供就业岗位2000余个,并配套“富柿贷”“奶山羊贷”等特色产品,2026年投放农户贷款10.7亿元。
银企互助的另一面,是合规与机制的“护航”。中行渭南分行在普惠金融事业部挂牌设立乡村振兴金融部,形成“分行—支行—网点”三级联动体系,辖内2家县域支行设特色支行;渭南金融监管分局按季监测民营企业金融服务、开展小微金融监管评价,督促银行把民营企业信贷纳入内部绩效考核,并推动建立“民政局摸排需求、人民银行联合监管分局协调推送、金融机构精准服务”的民营养老产业融资对接机制。从取消他行融资限制、设立绿色通道,到反“内卷式”竞争、落实减费让利,渭南银行业正把“主动赋能、合规经营”内化为服务实体经济的底色。
当一条条农业产业链被精准“输血”,当屋顶光伏、氢能走廊、电子化学品从蓝图变成现实,渭南这座关中粮仓的金融样本也渐渐清晰:它证明,农业大市不缺信贷需求,缺的是敢于打破抵押崇拜、把经营实绩与信用写进授信逻辑的服务创新。站在“十五五”开局之年,渭南银行业正以更务实的姿态,把金融活水持续浇灌进田间地头与产业车间,为加快建设西部强省贡献“渭南力量”。


